Domain alkali-mangan-akku.de kaufen?
Wir ziehen mit dem Projekt
alkali-mangan-akku.de um.
Sind Sie am Kauf der Domain
alkali-mangan-akku.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alkali-mangan-akku.de kaufen?
Was sind die Nachteile einer Alkali-Mangan-Batterie?
Ein Nachteil einer Alkali-Mangan-Batterie ist, dass sie im Vergleich zu anderen Batterietypen eine relativ geringe Energiedichte aufweist. Das bedeutet, dass sie weniger Energie pro Gewichtseinheit speichern kann. Zudem kann es bei unsachgemäßem Gebrauch oder Lagerung zu Leckagen kommen, was zu Schäden an elektronischen Geräten führen kann. Alkali-Mangan-Batterien enthalten auch Schwermetalle wie Quecksilber und Cadmium, die umweltschädlich sind und eine ordnungsgemäße Entsorgung erfordern. **
Was ist ein Ableiternagel bei einer Alkali-Mangan-Batterie?
Ein Ableiternagel ist ein Bestandteil einer Alkali-Mangan-Batterie. Er besteht aus einem Metallstab, der in den Elektrolyten der Batterie eingetaucht ist und als Leiter für den elektrischen Strom dient. Der Ableiternagel ermöglicht es, den Strom aus der Batterie abzuleiten und ihn für verschiedene Anwendungen zu nutzen. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Unterschiede zwischen einer Zink-Kohle-Batterie und einer Alkali-Mangan-Batterie?
Die Zink-Kohle-Batterie und die Alkali-Mangan-Batterie unterscheiden sich in einigen wichtigen Punkten. Erstens hat die Alkali-Mangan-Batterie eine höhere Energiedichte und eine längere Lebensdauer als die Zink-Kohle-Batterie. Zweitens ist die Alkali-Mangan-Batterie in der Lage, eine höhere Stromstärke abzugeben, was sie für Geräte mit hohem Energiebedarf geeigneter macht. Drittens ist die Alkali-Mangan-Batterie aufgrund ihrer chemischen Zusammensetzung umweltfreundlicher und enthält weniger schädliche Substanzen als die Zink-Kohle-Batterie. **
-
Was sind die Vor- und Nachteile einer Alkali-Mangan-Batterie und warum?
Die Vorteile einer Alkali-Mangan-Batterie sind ihre hohe Energiedichte, ihre lange Lebensdauer und ihre geringen Kosten. Sie sind weit verbreitet und in verschiedenen Größen erhältlich. Nachteile sind, dass sie nicht wiederaufladbar sind und dass sie bei hohen Entladeströmen an Leistung verlieren können. Zudem enthalten sie Schwermetalle wie Quecksilber, die umweltschädlich sein können. **
-
Was ist der Unterschied zwischen einer Alkali-Mangan-Batterie und einer Autobatterie?
Der Hauptunterschied zwischen einer Alkali-Mangan-Batterie und einer Autobatterie liegt in ihrer Größe, Kapazität und Verwendungszweck. Eine Alkali-Mangan-Batterie ist eine kleine, tragbare Batterie, die in Geräten wie Fernbedienungen, Taschenlampen oder Uhren verwendet wird. Eine Autobatterie hingegen ist viel größer und leistungsstärker, um den Startvorgang eines Fahrzeugs zu ermöglichen und elektrische Systeme im Auto zu versorgen. **
-
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
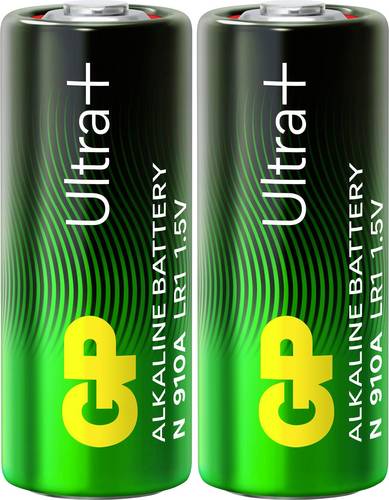
GP GPSUP910AB Spezial-Batterie Alkali-Mangan 1.5VDie GP Ultra+ 910A High Voltage Batterie liefert zuverlässige und leistungsstarke Energie für Ihre Alltagsgeräte. Durch doppelten Auslaufschutz bleibt die Batterie sicher in der Anwendung und hält bis zu 3 Jahre* bei richtiger Lagerung. Sie ist außerdem quecksilberfrei. Ideal für Autoschlüssel Fernbedienungen, Kameraausrüstung, Garagentoröffner und andere kompakte elektronische Geräte. Überall wo GP Batterien sind, dort ist Energie, auf die Sie vertrauen können. Alternative Bezeichnungen für die 910A Batterie sind: LR1, N, E90 und MN9100. *Kühl und trocken lagern.5,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Nachteile einer Alkali-Mangan-Batterie?
Ein Nachteil einer Alkali-Mangan-Batterie ist, dass sie im Vergleich zu anderen Batterietypen eine relativ geringe Energiedichte aufweist. Das bedeutet, dass sie weniger Energie pro Gewichtseinheit speichern kann. Zudem kann es bei unsachgemäßem Gebrauch oder Lagerung zu Leckagen kommen, was zu Schäden an elektronischen Geräten führen kann. Alkali-Mangan-Batterien enthalten auch Schwermetalle wie Quecksilber und Cadmium, die umweltschädlich sind und eine ordnungsgemäße Entsorgung erfordern. **
-
Was ist ein Ableiternagel bei einer Alkali-Mangan-Batterie?
Ein Ableiternagel ist ein Bestandteil einer Alkali-Mangan-Batterie. Er besteht aus einem Metallstab, der in den Elektrolyten der Batterie eingetaucht ist und als Leiter für den elektrischen Strom dient. Der Ableiternagel ermöglicht es, den Strom aus der Batterie abzuleiten und ihn für verschiedene Anwendungen zu nutzen. **
-
Was sind die Unterschiede zwischen einer Zink-Kohle-Batterie und einer Alkali-Mangan-Batterie?
Die Zink-Kohle-Batterie und die Alkali-Mangan-Batterie unterscheiden sich in einigen wichtigen Punkten. Erstens hat die Alkali-Mangan-Batterie eine höhere Energiedichte und eine längere Lebensdauer als die Zink-Kohle-Batterie. Zweitens ist die Alkali-Mangan-Batterie in der Lage, eine höhere Stromstärke abzugeben, was sie für Geräte mit hohem Energiebedarf geeigneter macht. Drittens ist die Alkali-Mangan-Batterie aufgrund ihrer chemischen Zusammensetzung umweltfreundlicher und enthält weniger schädliche Substanzen als die Zink-Kohle-Batterie. **
-
Was sind die Vor- und Nachteile einer Alkali-Mangan-Batterie und warum?
Die Vorteile einer Alkali-Mangan-Batterie sind ihre hohe Energiedichte, ihre lange Lebensdauer und ihre geringen Kosten. Sie sind weit verbreitet und in verschiedenen Größen erhältlich. Nachteile sind, dass sie nicht wiederaufladbar sind und dass sie bei hohen Entladeströmen an Leistung verlieren können. Zudem enthalten sie Schwermetalle wie Quecksilber, die umweltschädlich sein können. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Alkali-Mangan-Batterie und einer Autobatterie?
Der Hauptunterschied zwischen einer Alkali-Mangan-Batterie und einer Autobatterie liegt in ihrer Größe, Kapazität und Verwendungszweck. Eine Alkali-Mangan-Batterie ist eine kleine, tragbare Batterie, die in Geräten wie Fernbedienungen, Taschenlampen oder Uhren verwendet wird. Eine Autobatterie hingegen ist viel größer und leistungsstärker, um den Startvorgang eines Fahrzeugs zu ermöglichen und elektrische Systeme im Auto zu versorgen. **
-
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.